€30亿、估值超€210亿:Mistral Series D 把欧洲科技股权融资的纪录刻度往上挪了一格
一、三年走到这一档:欧洲最大股权融资的反差
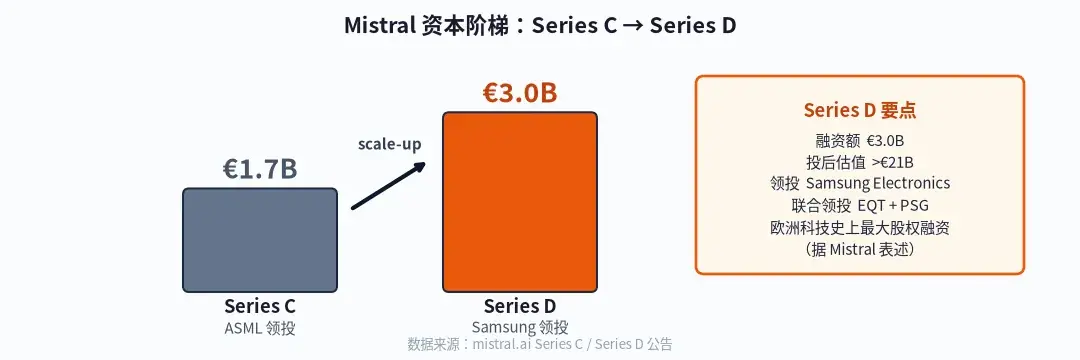
Mistral 完成 €30亿 Series D(媒体美元口径约 $3.5B),投后估值超过 €210亿(约 $24B),公司自评为欧洲科技公司史上最大规模的股权融资。领投方是 Samsung Electronics,由 EQT 管理的 Scaleup Europe Fund 与既有投资人 PSG Equity 联合领投。一家成立约三年的公司拿到这个体量,本身就够醒目;放到时间轴上看更醒目,2025 年 9 月 9 日它刚以 €117亿 投后估值完成 €17亿 Series C,约一年后估值接近翻倍,单轮融资额放大到 1.76 倍。
这组数字的反差在于参照系。€30亿 放进美国前沿实验室的融资表里并不顶格,放进欧洲却是历史最大,按公司自己的口径,此前没有哪家欧洲科技公司在单轮股权融资里拿到过这么多钱。它同时说明欧洲资本市场愿意为一家本土前沿模型公司出到这个价,也说明这个价在全球前沿竞赛里只算够打,谈不上富余。下面拆开看这 €30亿 由谁出、拿去做什么、以及它究竟为哪种叙事定价。
二、投资人地图:产业资本压阵,成长基金与主权资金补位
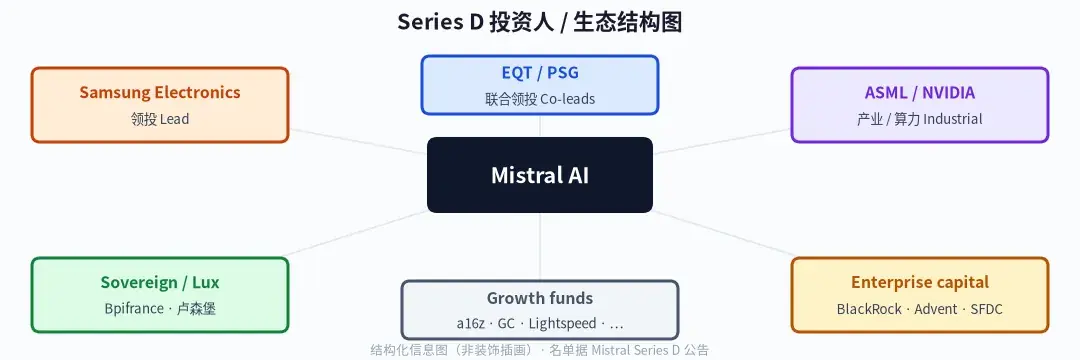
Samsung Electronics 领投是本轮信息量最大的一笔。同日 Samsung 半导体新闻室宣布与 Mistral 建立战略合作,方向是强化半导体制造与工程环节的 AI 能力,并以领投方身份持股。这两件事要分开读:持股是资本关系,战略合作是意向框架,两者都不等于已签署的采购合同,也不等于芯片优先供给的承诺。Samsung 拿到的是一张进入欧洲前沿模型公司股东名单的门票,Mistral 拿到的是一位懂算力硬件的产业股东,至于存储、代工或设备层面会不会有实质订单,目前没有任何公开材料可以支撑。
联合领投的两家各有角色。Scaleup Europe Fund 由 EQT 管理,定位是支持欧洲科技公司跨过成长期门槛,Mistral 正是它最合适的标的类型;PSG Equity 是既有投资人,这一轮以联合领投身份继续加码。新进方里有 Advent、BlackRock 管理的资金与账户,以及卢森堡大公国,一个主权主体直接出现在股东表上,这在前沿模型公司里并不常见,也与 Mistral 反复强调的「主权」叙事互相咬合。
既有投资人中参与本轮的包括 a16z、ASML、Belfius、BNP Paribas CIB、Bpifrance、Carmignac、DST Global、Eurazeo、General Catalyst、Headline、Hillspire、Index Ventures、Korelya Capital、Lightspeed、NVIDIA、Phoenix Court Solar fund、Salesforce Ventures 等。把这份名单按属性分层,能看到一块拼图:Samsung、ASML、NVIDIA、Salesforce 是产业与生态方,a16z、General Catalyst、Lightspeed、Index、DST、Advent、PSG 是成长与私募资本,BlackRock、Carmignac、Eurazeo 是资产管理方,Bpifrance、卢森堡大公国、BNP Paribas CIB、Belfius 是公共资金与银行体系。产业资本给的是算力与场景的可信度,成长资本给的是估值定价能力,公共资金给的是政治与合规层面的背书,三类钱同时在场,「主权」这个词才有资本结构上的支点。
但同样要说清,投资人名单不等于客户名单,公共资金持股也不等于政府订单。Bpifrance 和卢森堡大公国出现在股东表上,说明它们愿意承担股权风险,不代表已有公共部门的采购落地。
三、钱怎么花:研究、算力、基础设施、商业化如何互相咬合
Mistral 给出的资金用途集中在前沿研究、训练算力扩容、基础设施、商业化与国际足迹。这几项彼此之间有清楚的先后与因果。前沿研究决定模型能力的上限,训练算力是研究能否推进的物理前提;基础设施让这些算力不只服务自己的训练,也能以私有、可预期的方式交付给客户;商业化与国际扩张则把前三项变成收入,再反哺下一代模型的训练预算。任何一环掉队,整条链都会被拖慢,一家三年公司要一次性拿下 €30亿 的原因就在这里,训练窗口不等人。
开源权重容易被误读为「免费」。权重开放让客户可以在自己的环境里部署推理,不用把数据送出去,也不用按用量向一家闭源供应商付费;但训练这些权重所需的 GPU 小时、数据工程、评测体系和研究人才,没有一项免费。开源权重不等于免费的训练栈,€30亿 里相当大的一部分最终会变成电费、机柜和加速卡。这笔账算清楚,才能理解一家以开放权重为标签的公司,融资规模为什么反而要向闭源实验室靠近。
国际足迹是最容易被低估的一项。Mistral 目前在 20 个国家有业务足迹,服务 125 家以上全球企业,把这个数字继续往外推,需要本地团队、本地合规、本地算力伙伴,每一项都要钱。资金用途里把「商业化与国际足迹」单列出来,说明公司自己也把「能不能把欧洲之外的客户变成付费客户」当成本轮之后要回答的问题。
四、主权开源权重全栈:四个维度的「可控」
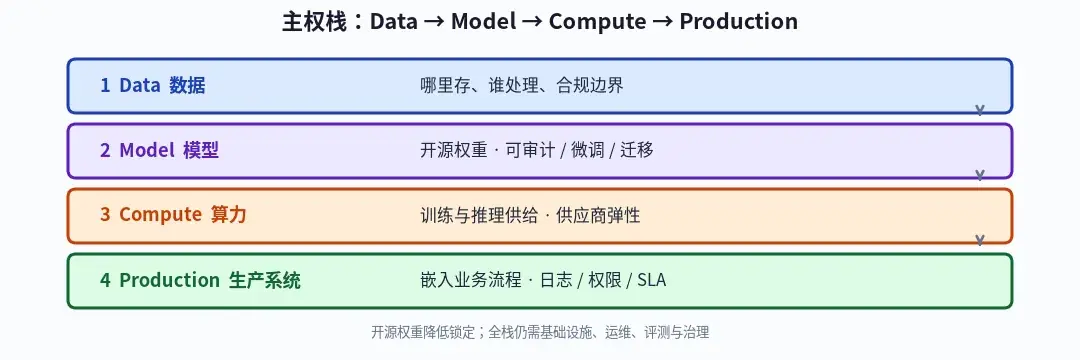
Mistral 对「主权」的定义落在四个可操作的维度上。第一,数据留在组织边界内,模型部署在客户自己的云、私有数据中心或指定区域,训练与推理数据不出边界。第二,模型可控可定制,开放权重允许客户微调、蒸馏、审计,模型行为的变更权在客户手里,不会因为供应商一次静默升级而改变。第三,算力私有可预期,客户使用专属或预留的算力,容量与可用性不被公有 API 的限流和调价牵动。第四,生产系统可控可审计,从模型版本、推理日志到访问权限,整条链路可以由客户自己的安全与合规团队审计。
把这四个维度串起来,就是它所说的「全栈」:开源权重模型是入口,基础设施与算力是承载,进入生产的产品是出口。三层由同一家公司提供,客户才有可能避开被单一供应商的路线图、定价和供给节奏锁死的处境。这个卖点针对的正是企业过去两年对闭源 API 最常见的三类顾虑:模型被下线、价格被上调、配额被削减。
但主权不等于与全球 GPU 供应链脱钩。股东名单本身就是注脚:NVIDIA 提供加速卡,Samsung 做存储与制造,ASML 造光刻机,Mistral 的「主权」建在一条完全全球化的硬件链条之上。它能承诺的是数据、模型、部署和审计层面的控制权,承诺不了芯片的产地。理解这个边界,才不会把「欧洲主权 AI」读成「欧洲自产 AI」。
五、20 国、125+ 企业:客户足迹能说明什么,又说不了什么
Mistral 目前在 20 个国家有业务足迹,服务 125 家以上全球企业,公开举例的有 Airbus、ASML 和 HSBC。这三个名字的挑选并不随意:航空航天与防务、半导体设备、跨国银行,恰好是数据主权与合规要求最严苛的三类行业。能在这三类客户的生产环境里落地,比拿到一百家中小企业的试点更能证明「四维可控」经得起真实审计。
ASML 的身份值得单独一提,它既是 Series C 的领投方,又是被公开列举的客户。投资人兼客户的关系在产业资本里很常见,读法上要两面看:一面是最强的背书,一家会用产品的公司愿意同时押上股权;另一面是这类关系里的采购规模和商业条款通常不透明,外部很难判断客户身份里有多少来自股东关系。
边界在这里同样重要。125 家以上是客户数量,Mistral 并没有披露 ARR、合同金额或续约率,客户数说不了部署深度,也说不了每家客户是在生产环境跑核心流程,还是停在某个部门的试点。企业 AI 从试点走到规模,通常要跨过预算归属、安全审查、与既有系统集成三道门,20 国和 125+ 是踏进第一道门的证据,后两道门的通过率要看未来一两年的续约与扩容数据。
六、从 ASML 到 Samsung:Series C→D 的资本阶梯
Series C 定格在 2025 年 9 月 9 日,€17亿,投后估值 €117亿,ASML 领投。Series D 的三个数字分别变成 €30亿、超过 €210亿、Samsung Electronics 领投。融资额增长约 76%,估值增幅在 80% 上下,两条曲线几乎同步抬升,说明投资人给的溢价并没有明显脱离融资体量本身。
两轮领投方的共性很难忽视:ASML 与 Samsung 都来自半导体供应链,一个造设备,一个做存储、代工与终端。连续两轮由产业资本压阵,给 Mistral 带来的东西有两层。第一层是叙事,一家欧洲模型公司同时被欧洲设备龙头和韩国芯片巨头持股,「主权开源全栈」多了硬件侧的可信度。第二层是结构,产业股东通常把长期协同看得比退出时点更重,对一家仍要大量烧算力的公司,这类股东更能容忍周期。代价是集中度,两轮的锚定方都绑在半导体周期上,行业下行时产业股东的加码意愿会同步收缩。
估值的美元口径只作参考。按媒体换算,€30亿 约 $3.5B,€210亿 约 $24B,把它放到全球前沿实验室的估值序列里,Mistral 的估值仍明显低于美国头部实验室,但已经是欧洲少数能在这个序列里被认真讨论的名字。
七、克制的判断:市场在为选择权定价
把上面的信息收拢,这一轮 €30亿 定价的对象不是某个基准测试上的名次,而是选择权与可控性。企业和政府愿意为「不被单一供应商锁死」付溢价,投资人再为这份意愿付溢价,Series D 的估值就是两层溢价叠加的结果。这个逻辑成立的前提是 Mistral 的模型能力持续留在前沿附近,一旦差距拉大,可控性溢价会迅速缩水,没人会为一个不够用的模型购买选择权。
下一拍要看四件事。第一是训练效率,Mistral 的算力预算即便扩到 €30亿 量级,仍难与美国头部实验室的投入相比,能否用更少的 GPU 小时逼近前沿,决定这笔钱能撑多久。第二是开放变现,权重免费之后,收入要从算力、平台和进入生产的产品上来,这三条线的毛利结构与增速会比客户数更能说明商业模式是否闭环。第三是企业从试点到规模,125+ 客户中有多少在未来一两年披露续约、扩容或 ARR,是检验「四维可控」是否真正转成预算的最硬证据。第四是监管与算力弹性,欧盟 AI 法案的落地节奏、GPU 供给与电力成本的波动,会同时影响 Mistral 的合规成本和交付能力,这两项都不在它自己手里。
Samsung 领投的 €30亿 买到的是一段时间窗口。窗口里这四件事的进展,会决定下一轮的领投方是继续来自半导体供应链,还是换成只看收入表的人。