Nscale递S-1拟NYSE:NSCL:半年营收$140.6M,已签约TCV约$103.4B
一、$140.6M对$(1.02)B,$2.6B对$103.4B
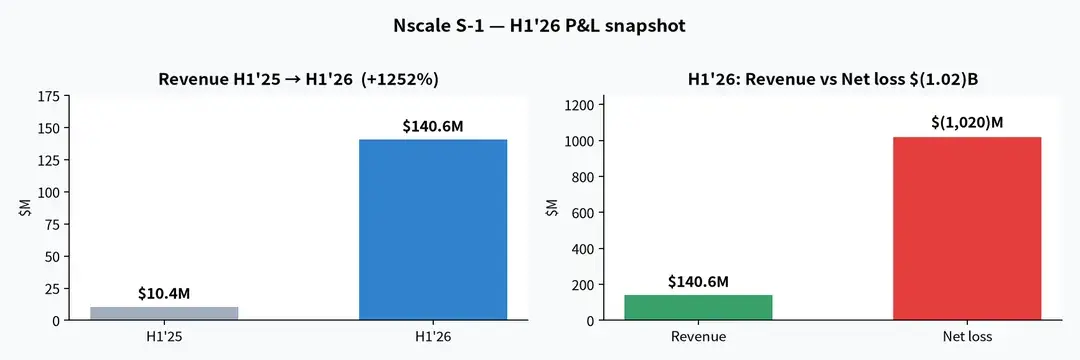
Nscale Limited把2026上半年营收写成$140.6M,对照2025上半年$10.4M,同比+1252%;同一窗口净亏$(1,020.1)M,约$(1.02)B。约2026年8月31日,活跃TCV仅约$2.6B,已签约加活跃TCV约$103.4B。一千亿美元级「已签约」和约1.4亿美元的半年收入,不是同一张表。
这份Form S-1在2026-09-18公开递交,CIK 0002110365,注册文件号333-299011,拟登陆纽交所、代码NSCL。同日16:04 ET,发行人经PR Newswire发通稿,SOURCE栏写Nscale。Bloomberg专讯URL把公司写成Nvidia-backed data center;CNBC专讯URL写成AI cloud,并带上NSCL。路透、华尔街日报和发行人独立IR页,本轮未见可写专讯。净亏大约相当于同期营收的7.26倍,按净亏/营收口径约−726%,进不了毛利率那一栏。YE'25同一套商业口径还是$38.0B,$2.6B对$103.4B,差约四十倍。
二、GPU云怎么把机柜变成收入
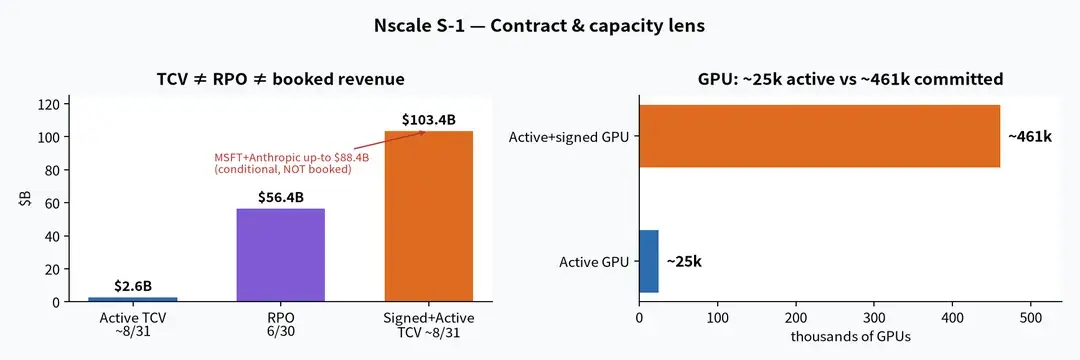
Nscale做的是GPU云、也叫AI工厂中间层:采购加速卡,落实机房和电力,把训练和推理时段卖给大模型客户。已经转起来的机柜,对应H1那笔$140.6M;尚未上电、还带着交付条件的多年合同,按商业口径加总,才堆出$103.4B。会计准则肯认的剩余履约义务(ASC 606 RPO)在2026-06-30约$56.4B,夹在已入账营收和含条件的已签约TCV中间。亏损$(1.02)B说明扩产走在确认收入前面——卡、电、基建、人员先垫上去。读这份S-1,先分清三张尺子:已入账营收、活跃TCV、含条件的已签约TCV。
交易骨架停在申请层。主簿记是Goldman Sachs、J.P. Morgan、Morgan Stanley。拟代码NSCL已经写进发行人通稿和CNBC的URL,发行股数、价格、估值区间均未披露(TBD)。拟代码不等于已挂牌,也不等于已定价。2026-09-03那条Figure×Nscale(得州Barstow、Vera Rubin、首期约$3.5B、意向逾$6B、最高约10万GPU、Nscale入股Figure)是算力合同加战略入股,不是这次IPO的募集故事。
三、两笔「最高约」合计$88.4B,已经大过当时RPO
约8月31日那组TCV必须成对读:活跃约$2.6B,已签约加活跃约$103.4B,活跃只占合计约2.5%。产能同窗:GPU约2.5万张(~25k)在跑,活跃加已签约约46.1万张(~461k);机房5座活跃、12座contracted;电力活跃加已签约约1.37 GW。卡的活跃比例大约5.4%,和合同活跃比例落在同一量级:大头还在签约后、上电前。H1营收年化约$281M,用$2.6B活跃TCV去除,大约相当于九年当前跑法;用$103.4B去除会得到数百年。该除法只做一件事:把大TCV从「当前收入库存」里拿开。
Microsoft的SOW最高约$43.8B,写到2033-12,附交付/可用性条件。Anthropic的服务协议最高约$44.6B,同样是up-to、条件上限,不是booked,也不是已经在收款的backlog。两笔合计$88.4B,已经大于6月30日那笔$56.4B RPO,时点还错开约两个月。它们不可能都全额进过当时的会计准则履约表。TCV这边可能把上限加进去,RPO只收已满足确认前提的部分。S-1点名竞品CoreWeave、Nebius、Crusoe、Lambda,外加超大规模云。NVIDIA关系停在媒体「backed」口径,持股比例未见披露。
四、neocloud把验收留在上电之后
这轮扩产竞赛比的是谁先把电力、机房和加速卡锁住。客户把「最高约」写进合同,把验收和计费留在机柜真正可用之后:上限可以进自己的产能规划,账单可以等可用性。Nscale半年收入从$10.4M跳到$140.6M,说明有一批机柜已经在计费;活跃TCV停在约$2.6B,说明计费库存相对签约库存仍然很薄。已签约加活跃TCV从YE'25的$38.0B抬到约$103.4B,八个月里名义尺子拉长一倍有余,拉长的主要是未上电部分。
该结构在5座对12座、2.5万张卡对46.1万张卡、1.37 GW写在活跃加已签约上,重复同一件事。超大规模云自己也在盖训练和推理集群;CoreWeave、Nebius、Crusoe、Lambda在抢同一层中间市场。合同上限写高,路演分子会好看;上电慢,亏损会继续堆在确认收入前面。产业含义落在转化:$103.4B还不能读成已经进账的订单。
五、路演要消化的是转化率
下一催化剂是S-1/A补上发行股数与价格区间,随后才是路演、生效和挂牌窗口。日期未披露,就停在条件:区间出来之前,NSCL只是拟代码。上电与验收若把活跃TCV从约$2.6B往RPO一侧推,增长故事才能对上大数;交付延误或客户不上量,$103.4B会留在脚注,亏损继续走在收入前面。
观察指标可以盯四条。Microsoft与Anthropic的SOW有没有开始计费;GPU有没有从约2.5万张走向约46.1万张;RPO相对2026-06-30的$56.4B是增是减、构成如何;活跃TCV相对已签约TCV的比率有没有从约2.5%(2.6/103.4)抬升。
拟上市的NSCL,定价要同时消化+1252%的增长、$(1.02)B的亏损,以及$103.4B里究竟有多少能变成活跃TCV。已上市的CRWV、NBIS是同一类GPU云,公市场已经在给「合同大、上电慢、亏损先行」标价;它们的当季数字不在这份S-1里,Nscale的TCV也不该挪到CRWV的backlog上。NVDA是供给层,也是Bloomberg URL里的backed叙事,未见持股披露,读不成自动利好指引。MSFT是条件客户,最高约$43.8B的SOW在交付与可用性满足之前,不是订单入账。
该S-1把三张尺子摊在同一天:半年入账$140.6M,活跃合同约$2.6B,含条件的已签约约$103.4B。记住一句就够——一千亿美元级「已签约」和约1.4亿美元的半年收入,不是同一张表。