五亿美元现金换一张深度感知入场券:Cognex 收购 RealSense 的账本、留任口径与边界
一、交易结构:新闻稿与 8-K 的两套留任数字
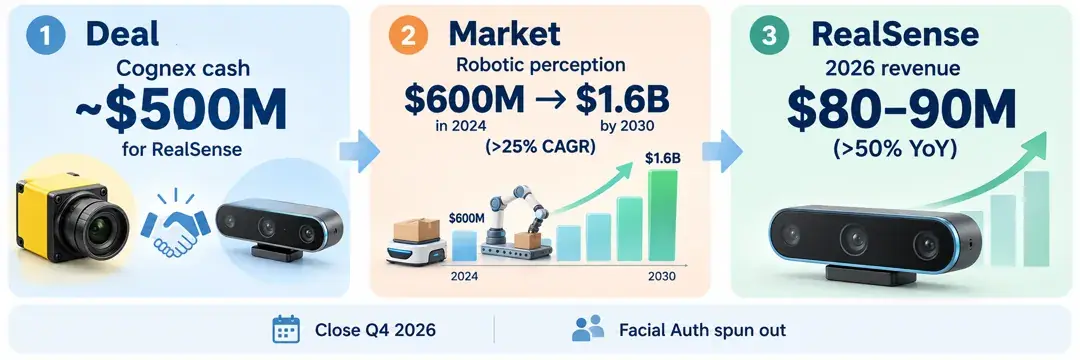
Cognex 拿出约 5 亿美元现金,买下一家 2026 年收入指引只有 8000 万至 9000 万美元的公司,作价折合当年收入约 5.6 至 6.3 倍;同一天提交的 8-K 里,它还为留住这批人预留了上限 6900 万美元的现金和 4500 万至 5500 万美元的限制性股票,两项合计接近对价的四分之一。对照公司给出的市场口径——机器人感知今天约 6 亿美元、2030 年约 16 亿美元、年增超过 25%——这笔钱押的是市场增速与标的收入基数之间的差距,眼前的营收规模只是附带品。
Cognex 于 2026 年 9 月 22 日与 RealSense 签署最终协议,以约 5 亿美元全现金收购,资金来自账面现金与投资,价格含常规调整。交割预计在 2026 年第四季度,以常规交割条件为前提,RealSense 方面的稿件另外点明需要取得监管批准。Evercore 担任 Cognex 财务顾问,公司在同日美东时间上午 8 点召开电话会说明交易。
留任安排在两份文件里出现了不同口径。新闻稿写的是目标现金留任约 5650 万美元、分三年支付、带绩效修饰;8-K 写的是现金留任总额上限 6900 万美元,其中至多 2500 万美元与绩效挂钩。两组数字并不冲突,前者是按目标达成情形估算的预期支出,后者是合同允许的最高支出,1250 万美元的差额落在绩效部分的区间之内,可以理解为绩效挂钩部分从目标值到上限的弹性。
股权部分同样有两套表述。新闻稿说 RSU 约 5000 万美元,8-K 给出 4500 万至 5500 万美元的经济价值区间,取决于授予日 Cognex 股价,归属节奏约为三年 20%、30%、50%。这条后重的归属曲线把一半股权价值压到第三年,把人留到整合完成之后是它的直接目的。
把 8-K 上限相加,现金留任 6900 万美元加 RSU 上限 5500 万美元约 1.24 亿美元,相当于购买价的四分之一左右;按新闻稿目标口径则约 1.065 亿美元,占比略超两成。该比例说明在 Cognex 对 RealSense 的定价里,团队本身占了相当分量。
二、从工厂视觉到机器人感知:产品与市场机制
Cognex 的本业是工业 ID 读码与 2D、3D 机器视觉测量,客户超过 3 万家工业企业,典型场景是固定工位上的检测、引导和读码。RealSense 提供的是立体深度相机与配套感知软件,用在固定机械臂的感知引导、自主移动机器人(AMR)导航、四足与人形机器人的环境理解上。两者的差别在于视场与运动状态,前者面对已知位置、受控光照下的静止物体,后者面对移动平台上不断变化的三维空间。
Cognex 把这次收购表述为向 Physical AI「全栈视觉智能」的延伸:在原有测量与识别能力之外补上 3D 深度感知与导航层,同一家供应商既能告诉机器人零件在哪里、尺寸对不对,也能告诉它自己在哪里、路怎么走。CFO 用「strongly accretive」形容这笔交易对增长画像的贡献,并称中长期与 Cognex 跨周期 Adj. EBITDA 与自由现金流框架保持一致。
市场规模上,公司引用的口径是机器人感知今天约 6 亿美元、2030 年约 16 亿美元、年复合增速超过 25%。RealSense 2026 年 8000 万至 9000 万美元的收入指引、同比超过 50% 的增速,放在该分母下约占七分之一,且增速高于市场整体。Cognex 的判断是自己的工业客户基础可以成为该产品线的分销杠杆,把感知模块卖进已经部署 Cognex 视觉系统的工厂与仓储场景。
三、身世与 carve-out:并表范围里没有面部识别
RealSense 2014 年在 Intel 内部创立,2025 年从 Intel 分拆为独立公司,总部位于加州 Cupertino。此次 Cognex 收购的是分拆后的独立实体,Intel 已不是它的母公司,把它继续当作 Intel 业务线来读会错判交易对手。
交割前还有一道边界。RealSense 的面部认证产品线(Facial Authentication,即 RealSense ID)将在交割前剥离为一家独立的生物识别公司,Cognex 收购的资产不包含这部分业务。该产品线面向身份验证场景,与工业机器人感知的客户群和合规环境差异较大,把它留在交易之外,让 Cognex 的并表范围集中在深度相机与机器人感知上,也让面部识别业务附带的隐私合规议题留在交易之外。
读这笔交易时,5 亿美元对价与市场规模口径针对的是剥离生物识别后的主体;收入指引是否已扣除该产品线,公告未单列,这是交割后首份财报需要核对的一处细节。分拆出去的生物识别公司不在 Cognex 收购范围之内,其收入与人员不进入 Cognex 未来的财报。
四、产业含义:机器视觉厂商向机器人本体供应链外扩
工业机器视觉过去二十年的主要买家是产线集成商与终端制造商,产品形态是固定安装的相机加算法。机器人感知的买家则是机器人本体厂商与系统集成商,产品要嵌进移动平台、跟随机器人一起出货。Cognex 通过收购切入后一类客户,把销售对象从「装相机的工厂」扩展到「造机器人的公司」,对机器视觉厂商来说是一次买方类型的外扩。
对 RealSense 而言,从 Intel 分拆约一年后被一家上市视觉公司收购,补上了独立小公司在产能、渠道与客户信用上的短板;对 Cognex 而言,它以账面现金与投资就能覆盖的规模买到一支已有量产产品、应用已覆盖固定臂、AMR、四足与人形的团队,省下自研深度相机的时间。留任包占对价四分之一左右,也表明买方清楚「人走了产品就贬值」的风险。
行业层面,该交易把移动与人形机器人的感知硬件供应商版图重排了一次:一家拥有 3 万多工业客户、跨周期利润框架成熟的上市公司,开始直接参与深度相机与感知软件的竞争。对同样瞄准机器人感知的 3D 相机与激光雷达厂商,对手从一家分拆不久的独立公司变成了一家带工业渠道的上市公司。
五、前瞻:交割、并表与留任兑现的三个观察点
第一个观察点是交割本身。预计 2026 年第四季度完成,需满足常规条件并取得监管批准,生物识别线的剥离也须在交割前完成,任何一环延后都会把并表起点推到 2027 年。
第二个观察点是交割后第一份财报或指引里 RealSense 的贡献与利润率路径。RealSense 的毛利率与研发投入水平,决定 CFO 所说的「对增长画像 strongly accretive」是否伴随利润率的短期稀释。留任现金 5650 万至 6900 万美元分三年计入费用,加上 RSU 摊销,会在 2027 至 2029 年对经营利润形成可量化的摩擦,这部分成本在 Cognex 跨周期 Adj. EBITDA 框架内如何呈现,是判断整合质量的直接指标;5650 万美元目标与 6900 万美元上限之间最终落在哪里,也会透露绩效条件的达成程度。
第三个观察点是渠道协同能否兑现。Cognex 的 3 万多家工业客户里,有多少会在现有视觉系统之外追加感知模块、有多少 AMR 与机械臂项目会因此选用 RealSense 相机,要看交割后一至两年的订单数据,公司目前只给出了市场规模口径,没有给出交叉销售目标。
对 CGNX 本身,5 亿美元以账面现金与投资支付,短期改变的是资产负债表上现金与商誉的结构;中期看点在增长叙事能否从周期性的工厂资本开支切换到机器人感知的结构性增长;长期则取决于 2030 年 16 亿美元的市场口径是否兑现,以及 Cognex 能在其中拿到多大份额。这些都是可以逐季验证的机制,结论要等数据。