软银约 111 亿美元外汇优先票据定价:长端 9.75%,OpenAI 第三批 100 亿美元资金闭环
一、定价落地:T3 的钱改从债市来
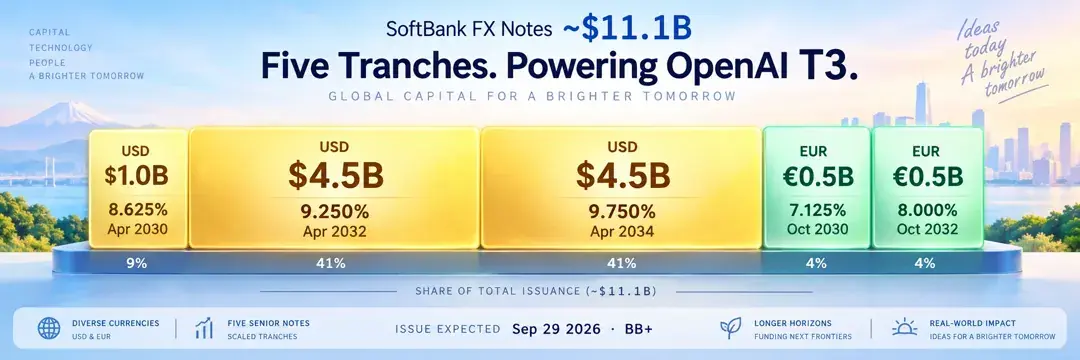
软银集团(9984.T / SFTBY)用一笔约 111 亿美元的外汇优先票据,为 OpenAI 最后一批 100 亿美元跟投定下了资金来源和价格,最长一档美元票息 9.750%。2026 年 9 月 24 日,软银发布发行人公告敲定最终条款:美元三档合计 100 亿美元,欧元两档合计 10 亿欧元,按公告所用汇率(1 欧元兑 1.1383 美元,1 美元兑 158.30 日元)折合约 1.7632 万亿日元,预期 9 月 29 日发行。
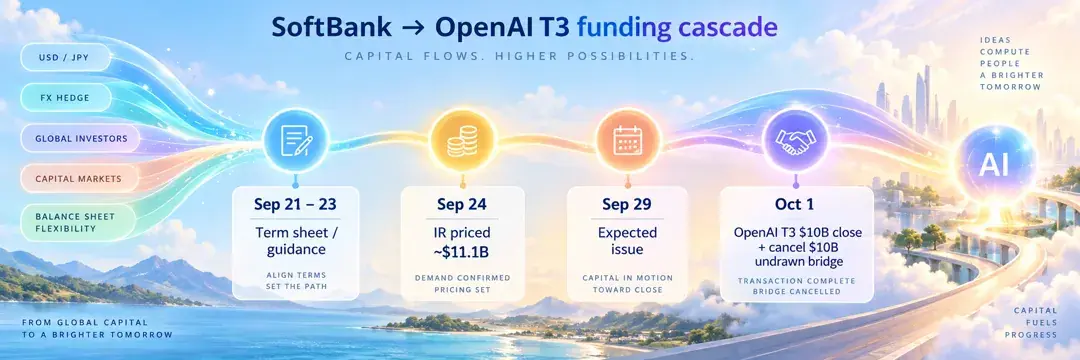
这笔钱的用途写得很具体。募资将用于支付软银对 OpenAI Group PBC 的第三批(T3)跟投 100 亿美元,这是 2026 年 2 月签订的 300 亿美元跟投中的最后一笔,交割预期在 10 月 1 日;其余用于一般公司用途。软银同时预期取消 2026 年 3 月签订的 400 亿美元桥贷协议中剩余的 100 亿美元未提额度。
这样一来,一笔债券同时安排了两件事:OpenAI 跟投的最后一张付款单,以及桥贷里尚未动用的最后一截额度——前者改由债市资金承接,后者预期退场。
二、五档条款:短中端压到指引下方,长端停在下沿
美元部分分三档:10 亿美元 3.5 年期,票息 8.625%,2030 年 4 月 1 日到期;45 亿美元 5.5 年期,票息 9.250%,2032 年 4 月 1 日到期;45 亿美元 7.5 年期,票息 9.750%,2034 年 4 月 1 日到期。欧元部分分两档:5 亿欧元 4 年期,票息 7.125%,2030 年 10 月 1 日到期;5 亿欧元 6 年期,票息 8.000%,2032 年 10 月 1 日到期。五档均按面值 100% 发行,每半年付息一次,付息日统一为 4 月 1 日和 10 月 1 日。
这批票据均为无担保、无抵押的优先债务,S&P Japan 与 Fitch Japan 都给出 BB+,离投资级只差一档;在新加坡交易所上市,按 144A(限同时具备 QIB 与 QP 资格的投资者)加 Reg S 的结构发行。美元部分的联席全球协调人为花旗、高盛、摩根大通和摩根士丹利,欧元部分为摩根大通、德意志银行伦敦分行和高盛国际。
拿这组票息和路透 9 月 23 日报道的指引相比,美元三档都定在指引下沿或更低的位置,只是幅度不同。3.5 年期指引为 8.75% 至 8.875%,最终 8.625%,比下沿再低 12.5 个基点;5.5 年期指引为 9.375% 至 9.5%,最终 9.250%,同样压到下沿以下 12.5 个基点;7.5 年期指引为 9.75% 至 9.875%,最终 9.750%,恰好落在下沿。
这组结果显示,买方在 3.5 年和 5.5 年两档上愿意让价,到了 7.5 年仍要足期限补偿,3.5 年到 7.5 年之间的美元票息抬升了 112.5 个基点。额度分配也偏向长端,100 亿美元里有 90 亿放在 5.5 年和 7.5 年,按金额加权的美元平均票息约 9.41%,最便宜的 3.5 年期规模反而最小——更高的票息换来了更长的期限。欧元两档票息低于期限相近的美元档,主要反映两种货币的基准利率差;10 亿欧元体量不大,作用更接近拓宽投资者基础。
三、机制:先桥贷后置换,300 亿美元跟投走到最后一环
这笔债要放回 2 月的框架里看。软银 2026 年 2 月 27 日的公告写明,经由 SVF2(软银愿景基金二期)对 OpenAI 跟投合计 300 亿美元,分三批、每批 100 亿美元,投前估值 7,300 亿美元,日程按日本时间定在 2026 年 4 月 1 日、7 月 1 日和 10 月 1 日。所购证券为优先股,一旦 OpenAI IPO 或上市即自动转为普通股。按当时的预期,三批完成后软银对 OpenAI 的累计投资将达到 646 亿美元,持股约 13%。
同一份公告也交代了资金安排:先以桥贷等方式筹措,之后再用资产和其他融资置换。3 月签下的 400 亿美元桥贷对应前一步;9 月这笔外汇票据属于后一步,用 2030 至 2034 年到期的固定利率债券替代原本可能继续提用的桥贷额度,第三批付款直接落在债市资金上。
这几步连起来看,OpenAI 跟投的资金路径已接近闭合。2 月定下金额、估值与日程,3 月用桥贷锁住流动性,9 月的发行覆盖最后 100 亿美元,并让桥贷剩余额度预期退场。若 10 月 1 日第三批如期交割,300 亿美元跟投就全部走完;桥贷其余部分的后续置换节奏,仍要看软银之后的披露。
四、边界:指引、旧债与桥贷口径分开看
这次的增量是发行人公布的最终条款。9 月 21 日交易启动,路透当时披露的是 100 亿美元加 10 亿欧元的规模、9 月 24 日定价与 9 月 29 日交割的计划、10 月 1 日支付第三批以及取消桥贷的安排;9 月 23 日又报出美元各档指引。那两步都还停在 term sheet 与指引层面,票息仍有移动空间。9 月 24 日的公告把区间换成了确定票息,也把用途和桥贷安排写进了发行人文件。
这笔发行也要和 4 月 16 日那笔旧债分开。那次外汇票据为 15 亿美元加 17.5 亿欧元,美元三档票息 7.625%、8.250%、8.500%,用途是偿还外汇债并部分偿还 OpenAI 桥贷,规模和用途都与这次主要为第三批筹措的巨额发行不同。
桥贷口径以 9 月 24 日公告为准,预期取消的是 400 亿美元协议里剩余的 100 亿美元未提额度。二级媒体另有 9 月 15 日提前偿还桥贷本金的叙述,相关金额未经发行人确认,不宜当成定论。取消未提额度只收缩软银可随时动用的备用额度,已有借款不会因此减少。
五、融资含义:AI 融资需求外溢到高收益债市场
这笔交易的规模本身就是信号。按路透的比较,发行若顺利完成,将跻身亚太及日本非金融企业史上最大的债券发行之列,参照物是 7-Eleven 2021 年的 109.3 亿美元;LSEG 口径下,它是亚太及日本发行人史上最大的一笔高收益债,超过软银自己 2021 年那笔 73.5 亿美元,在全球高收益债中排到史上第三。这些排名的前提仍是 9 月 29 日如期发行。
排名背后,是 AI 资本开支的融资需求在往信用市场外溢。OpenAI 按 7,300 亿美元投前估值融资,软银作为出资方先借桥贷、再发高收益债,把其中一部分资金需求转给了购买 BB+ 票据的机构。这些机构拿到的是对软银集团的无担保、无抵押债权,票据没有以 OpenAI 优先股作抵押;持股放在 SVF2,偿债责任落在集团层面,债权人看的是软银整体的资产覆盖和现金流。
定价结果同时回答了一个问题:高收益债市场接得住这种体量的 AI 相关信用,短中端甚至被压到指引下方。代价写在票息上。按票面粗算,五档每年利息合计约 10.3 亿美元(欧元部分按公告汇率折算)。OpenAI 拿到的是股权资金,软银背上的是 3.5 至 7.5 年期、票息 8.625% 至 9.750% 的美元债,外加两档欧元债,两端的收益与风险结构并不对称。
六、判断:资金路径清楚了,代价是高息与估值波动
落到软银(9984.T / SFTBY)身上,直接作用有两层。一是第三批 100 亿美元的付款来源在交割前一周落定;二是桥贷剩余额度预期取消,这一截过桥安排改由 2030 至 2034 年到期的固定利率债券接替,负债期限明显拉长,到期分散在 2030、2032、2034 三个年份。
它的代价同样清楚。BB+ 评级决定了这笔钱要按高收益债的价格来借,约 10.3 亿美元的年息在未来几年都是刚性支出。资产端走的是另一种节奏。按 2 月公告的口径,OpenAI 为私营公司,估值波动经 FVTPL(以公允价值计量且其变动计入损益)进入软银损益。负债端票息固定,资产端估值随融资轮次和市场情绪起落,两者之间的错配会体现在软银各期利润的波动上。
该交易的边界也要看清。9 月 29 日发行和 10 月 1 日第三批交割都还是预期日历,桥贷剩余额度的取消写的同样是“预期”。新增的约 111 亿美元属于集团层面负债,负债期限和形态变了,整体杠杆并没有因此下降。9984.T 与 SFTBY 的股东换来了更确定的 OpenAI 持股路径,也一并承接了更重的固定利息和更高的估值敏感度。
七、下一步:9 月 29 日、10 月 1 日与二级利差
接下来几个节点决定这条融资链能否按纸面闭合。第一是 9 月 29 日票据能否如期发行交割、五档资金是否全部到位,票据交割与第三批付款只隔两天,时间窗口很窄。第二是日本时间 10 月 1 日 OpenAI 第三批 100 亿美元能否如期交割,它是 300 亿美元跟投的最后一笔,也关系到 646 亿美元累计投资和约 13% 持股的预期能否兑现。第三是桥贷剩余 100 亿美元未提额度的取消能否得到正式确认,此前关于提前偿还桥贷本金的说法,也要等后续披露来印证或修正。
第四是二级市场表现。新券进入二级市场后相对 BB 级高收益指数的利差走向,尤其是 7.5 年期 9.750% 这一档,会是市场给软银信用重新定价的最快读数。交易价站在面值之上,说明需求延续到了发行之后;跌破面值,则说明这类大额 AI 相关供给开始让买方消化吃力。更远一些,OpenAI 若推进 IPO 或上市,软银持有的优先股将自动转为普通股,估值参照从私募轮次换成市场价格,FVTPL 带来的损益波动也会换一种来源。
这几个节点落地之前,约 111 亿美元的定价只是把资金路径画清楚;10 月 1 日之后,关注点会转向桥贷其余部分怎样继续用资产和其他融资置换,以及软银如何承接这批延伸到 2034 年的高息负债。