Iridium×Rocket Lab 过股东关:99.6%/81.0%;$27现金+collar(名义$54);mid-2027
Iridium 股东已批准被 Rocket Lab 收购:赞成票约占已投票数的 99.6%,约占有投票权流通股的 81.0%。每股对价是 $27 现金,外加受 collar 约束的 Rocket Lab 股票,名义合计 $54。交易预计 2027 年年中交割,还须剩余监管批准;现金腿融资已从原先 $3.6B 过桥,换成 ATM 加定期贷款。
一、股东投票结果
2026 年 9 月 24 日,Iridium(IRDM)召开特别股东大会,批准公司被 Rocket Lab(RKLB)收购。Iridium 当天发布新闻稿,给出两个比例:赞成票约占已投票数的 99.6%,约占有投票权流通股的 81.0%。完整票数将通过 Form 8-K 披露。新闻稿同时提到两家公司的 CEO——Iridium 的 Matt Desch 与 Rocket Lab 的 Sir Peter Beck。
这两个比例的分母不同。99.6% 只统计实际投出的票,反映参与表决的股东怎么选。81.0% 以全部有投票权的流通股为分母,没来投票的股份也算在内。按后一个口径,即便把未投票的股份全部视为不支持,赞成票仍在八成以上。
用 81.0% 除以 99.6%,可得投出的票约占有投票权流通股的 81.3%。已投票数里不是赞成的部分约占 0.4%,折合有投票权流通股约 0.3%。81.0% 与全部流通股之间的缺口,几乎都来自没有计入已投票数的股份。反对和弃权各有多少股,要等 8-K。
投票之前,已有一部分支持被锁定。6 月 29 日宣布交易时,双方董事会一致通过,持有 Iridium 股份的董事签署了投票协议。特别股东大会是这笔交易第一次交由 Iridium 股东表决,结果与董事会的立场一致。
二、$27 现金加 collar
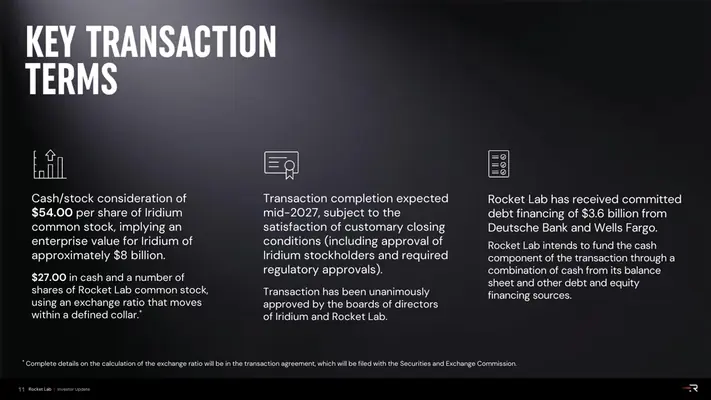
按新闻稿,交割时每股 Iridium 普通股将换得 $27.00 现金,外加按换股比率计算的 Rocket Lab 普通股,换股比率受 collar 约束。两部分合计,名义价值为每股 $54.00。
从 $54 中扣掉 $27 现金,股票腿的名义部分同样是 $27,现金与股票在名义上各占一半。按实际价值算,这一比例会随股票腿的涨落而变化。新闻稿用的是「名义价值」,它是按交易条款标定的数字,不等于某一天的市场价值。
collar 区间来自 6 月 29 日的交易公告:$67.50–$112.50。区间中点为 $90,上下沿各距中点 25%。同一份公告给出的企业价值约为 $8.0B。企业价值口径把 Iridium 的债务也算在内,它和每股 $54 乘以股数得到的股权价值不是同一个数。
collar 的用途是给股价波动设边界。RKLB 股价在区间内和区间外,换股比率按不同规则确定,双方借此约定各自承担多少股价变化。具体怎么算、取哪一段时间的 RKLB 价格,以最终代理/S-4 所载公式为准;9 月 24 日的新闻稿只重申了「受 collar 约束」和名义 $54。
这种结构把对价拆成两种风险。现金腿只承担交割能否发生、何时发生的风险。股票腿在此之外,还叠加了 RKLB 的价格风险。
三、票过之后还剩什么
新闻稿写明,交易预计在 2027 年年中完成,尚须取得剩余监管批准,并满足其他惯例交割条件。从 9 月 24 日算起,距离这个窗口还有大约九个月。
Iridium 股东批准这一关已经过了,股东否决的可能性随之消失。按代理材料,融资不在交割条件之列,正式门槛因此只剩监管批准与其他惯例条件。
剩下的不确定性集中在三处。监管审批的时点和结果还没有定论。股票腿值多少,要看临近交割时 RKLB 落在 collar 区间的哪一段。现金腿则必须在交割日真正付出去。
监管路径方面,8 月 26 日的代理材料列出的机构包括 FCC 等。FCC 出现在这条路径上,与 Iridium 的资产构成对得上:它的核心资产之一是全球协调的 L-band 频谱。
这类审批何时受理、何时批复,外部很难提前锁定。新闻稿把 2027 年年中写成预计时间,并附上「剩余监管批准」的限定,这个日期要连同限定一起读。
四、6 月 29 日的 $3.6B 过桥
9 月 24 日的新闻稿没有写现金腿怎么筹。这部分只能回到此前三份一手文件:6 月 29 日交易公告,8 月 26 日最终代理/S-4,以及 9 月 15 日 Rocket Lab 的更新。
6 月 29 日公告的原始口径是:现金对价拟以资产负债表现金,加上其他债务与股权融资来源筹措。
与之配套,Rocket Lab 拿到 Deutsche Bank 与 Wells Fargo 承诺的 $3.6B 过桥贷款。它是一笔高级担保贷款,期限 364 天,从设计上就是短期工具。
过桥在并购融资里通常承担兜底角色。长期债务或股权融资尚未落地,先由银行承诺保证交割日付得出钱。6 月 29 日的公告对账上现金以外的资金,只写了「其他债务与股权融资来源」这一类别,过桥承诺补上的就是这段空档。
承诺与提款是两回事。过桥在 6 月只是一份银行承诺,交割日之前不产生实际借款。它的价值在于,让「交割日有没有钱」这个问题在签约时就有了答案。
五、8 月 26 日代理材料里的融资条款
8 月 26 日的最终代理/S-4 把机制写得更细。过桥融资(Bridge Facility)为 $3.6B 承诺,承诺函日期是 2026 年 6 月 28 日,比交易公告早一天。交易对外公布时,银行承诺已经在手。
现金对价的来源,文件列为手头现金,外加债务融资(Debt Financing)与股权融资(Equity Financing)。过桥可以在交割日一次性提取,用于支付现金对价。其他债务或股权融资完成后,会相应冲减或偿还过桥。
这套安排有先后次序。过桥先锁住交割日的付款能力,其他融资随后逐步替换;替换得越多,过桥最终要承担的部分越小。按文件的写法,过桥从一开始就是可以被替换的临时安排。
代理材料还写明,融资不是交割条件。Rocket Lab 仍有义务支付对价;资金不足,仍可能拖延甚至阻止交割。融资因此不在条件清单里,却仍然牵动交割时间表,这部分风险不会因为股东投票通过而消失。
六、9 月 15 日 ATM 与过桥终止
9 月 15 日,Rocket Lab(官网 rocketlabcorp.com)发布一手更新。它通过按市价增发(ATM)已募得约 $1.944B 毛额,约合 29.3M 股。ATM 按当时的市场价格分批卖出新股,同样的募资额,成交价越低,要发的股数越多。
交割时,另有经修订的 Iridium 信贷协议下约 $1.775B 定期贷款可以动用。9 月 15 日当天,$3.6B 过桥承诺全部终止。
Rocket Lab 的表述是,Iridium 定期贷款与 ATM 所得,加上未受限现金,足以覆盖交割所需。用途包括支付所需现金对价、偿还部分 Iridium 债务(该定期贷款除外),以及相关费用。
用途这一栏比现金对价本身更宽。交割日要付的,除了每股 $27 的现金,还有一部分 Iridium 债务的偿还和相关费用。这一项与企业价值口径相呼应:约 $8.0B 里本就包含 Iridium 的债务。
这一步与 8 月 26 日写下的机制接得上。代理材料说,其他债务与股权融资会冲减或偿还过桥;到 9 月 15 日,股权一侧有了 ATM,债务一侧有了 Iridium 定期贷款,过桥随之退出。
ATM 与定期贷款两项相加约 $3.72B,与原先 $3.6B 过桥的规模接近,未受限现金另计。从 6 月 28 日的承诺函到 9 月 15 日终止,这笔过桥承诺存续了 79 天,没有走到交割日。股东在 9 月 24 日投票,面对的已经是新的资金方案。
过桥退出后,那笔 $3.6B 的专项承诺不复存在。代理材料里「资金不足仍可能拖延或阻止交割」那句话,现在对应的是这几项来源在交割日是否仍然到位。公司 9 月 15 日的判断是足够。
七、RKLB 股价落在区间哪一段
Iridium 股东的 $27 现金是定额。交割时拿到的总值,可以写成 $27 加上「实际换股比率 × RKLB 价格」:collar 约束的是比率,价格由市场决定。名义 $54 是按这套机制标定的值;RKLB 价格偏离区间中段越远,实际对价与名义值出现差距的可能越大,幅度以协议公式为准。
9 月 15 日的数据给了一个价格参照。约 $1.944B 毛额对应约 29.3M 股,粗算平均每股约 $66,略低于 collar 下沿 $67.50。平均价低于下沿,说明 ATM 期间至少有一部分股份的成交价在下沿以下。
该均价只反映 ATM 期间的成交,不代表今天的股价,也不代表交割时的计价。如果临近交割 RKLB 落在这一带,collar 下沿就会从纸面条款进入实际计算;价格若回到区间中段,实际对价会更贴近名义 $54。
交割之后,股票腿会把 Iridium 股东变成 Rocket Lab 股东。他们拿到的 RKLB 股票,对应一家已经做过 ATM 增发、并动用 Iridium 定期贷款付款的合并公司。
RKLB 股东面对的是另一面。ATM 已先增发约 29.3M 股,交割时还要按换股比率发行对价股,两笔增发前后叠加。过桥终止后,Rocket Lab 不必在交割日提取一笔 364 天的高级担保过桥,代价之一是这轮已经发生的股本稀释。
两类股东看同一个价格,关心的方向并不一致。Iridium 股东关心股票腿能否守住名义值,RKLB 股东关心对价股要发多少。collar 两条边界,就是双方事先谈好的分界线。
八、Rocket Lab 买到了什么
按 6 月 29 日的交易公告与投资者材料,Iridium 2025 年营收 $871.7M,OEBITDA $495M,OEBITDA 利润率约 57%。OEBITDA 是非 GAAP 指标,定义见材料脚注。
以约 $8.0B 企业价值计,交易约为 2025 年 OEBITDA 的 16 倍,约为 2025 年营收的 9.2 倍。这只是用公开数字做的除法,没有计入任何协同假设。
资产侧,Iridium 持有全球协调的 L-band 频谱,活跃订户超过 2.55M。这类经过全球协调的频谱,很难在短期内另起炉灶。
双方讲的是垂直整合。Rocket Lab 一侧是发射和卫星制造,Iridium 一侧是网络和频谱,以及建立在上面的订户服务。交易完成后,Rocket Lab 的业务会从造星、发射延伸到卫星服务运营。
这套叙事目前停在交易材料里。交割前,两家公司仍各自经营、各自披露;整合能否兑现,要等合并后的财报检验。57% 的 OEBITDA 利润率能否在合并口径下延续,也要到交割后才能回答。
九、接下来看什么
下一份一手文件是 8-K。按 SEC 的 8-K 规则,股东大会表决结果一般在会后四个工作日内披露。届时可以看到完整票数,包括反对和弃权股数,参与率也能据此核实。
RKLB 相对 collar 两条边界的位置,需要一路跟到交割。$67.50 与 $112.50 既影响 Iridium 股东的实得对价,也影响 Rocket Lab 最终发行多少股。
资金这一侧,过桥已经退出。现金腿落在 Iridium 定期贷款上,再加 ATM 所得与未受限现金。后续 SEC 文件如果更新这几项的金额或条件,都直接关系交割日能否付款。
IRDM 的定价锚已经转向这笔对价本身:$27 现金,加上一份与 RKLB 挂钩的股票腿。股东投票这项变量出局之后,剩下的定价因素集中在监管时间和 RKLB 股价上。
再往后是监管窗口。代理材料把 FCC 列入监管路径,新闻稿写的是「剩余监管批准」。FCC 等机构的受理与批复节点,决定 2027 年年中的交割指引能否守住。