Broadcom 拟向 Anthropic 提供至多 420 亿美元可转债式芯片租赁融资,约覆盖五年 TPU 租约的三分之一
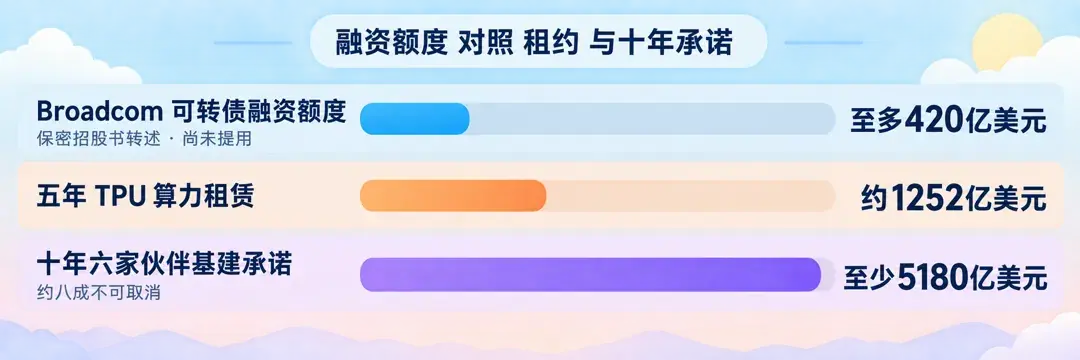
路透 10 月 1 日的独家报道,又从 Anthropic 那份还没公开的保密招股书里翻出一页:Broadcom 同意向 Anthropic 提供至多约 420 亿美元的基建开支和芯片租赁融资,债务工具可以转成 Anthropic 股权,大约够盖住五年 1252 亿美元 TPU 算力租赁承诺的三分之一。卖芯片的人同时当放贷的人,招股书自己把这写成「潜在利益冲突」。Broadcom 没有置评,Anthropic 拒绝评论,文件本身到现在也没公开。
一、至多 420 亿美元的可转股额度,IPO 前不卖票据
额度是至多约 420 亿美元,用途写的是基础设施支出和芯片租赁融资,也就是 Anthropic 从 Broadcom 这边拿 TPU 算力要付的钱,可以用这条线来垫。Broadcom 不一定自己全出,它可以指定融资伙伴进来,把一部分额度交给别的资金方。工具形式是债务,但带转换权,特定条件下可以转成 Anthropic 的股权。
Anthropic 在文件里还补了一句:预计在 IPO 完成之前,不会售出任何票据。这句话的意思是,这条 420 亿美元的线目前只是备着,一分钱还没提,真正动用要等上市之后。转换价格怎么定、什么条件触发,融资伙伴又是谁,报道里都没有,这几格现在是空的。
二、五年 1252 亿美元 TPU 租赁里的三分之一
这条线对着的是另一个数:Anthropic 五年内约 1252 亿美元的 TPU 算力租赁承诺。420 亿除以 1252 亿,大约 33.5%,所以路透说这笔可转票据能覆盖约三分之一。剩下的三分之二,Anthropic 得靠自己的现金、别的融资或者别的安排去付。
TPU 是 Google 的自研加速器,Broadcom 做定制芯片的设计和供货,两家已经合作了好几代。今年 4 月,Anthropic 宣布和 Broadcom、Google 扩大合作,从 2027 年起拿到多吉瓦级的下一代 TPU 算力。一吉瓦差不多是一台大型核电机组的出力,Anthropic 一家要的是好几个这样的量级。算力 2027 年开始交付,租金就跟着开始算,Broadcom 把融资和货一起打包给了客户。
三、4 月存进受限账户的现金和违约加速条款
融资不是白给的,招股书里有两处很硬的保护条款。第一处是受限账户。2026 年 4 月,Anthropic 已经往一个为 Broadcom 利益设立的受限账户里存了现金,特定情形下还得追加。这相当于先押一笔钱在对方看得见、自己动不了的地方,租金或履约出问题,Broadcom 有东西可以先拿。
第二处是加速到期。文件警告,一旦出现特定的付款违约或履约违约,大部分租赁义务可能立即到期,原本分几年付的钱一下子全变成当期应付。而且这时候不能拿那条 420 亿美元的融资设施去填这些窟窿,条款明确限制了这种用法。这两条放在一起看,Broadcom 给的是一条顺风时能用的线,逆风时它先收紧,不是兜底的安全垫。
四、招股书自己点出的利益冲突
Anthropic 在招股书里把 Broadcom 的双重身份直接写了出来:它既是算力供应商,又是融资方,这构成潜在利益冲突,可能影响 Anthropic 获取算力。文件还说,Broadcom 在定价和硬件上的决策,也可能影响 Anthropic 的采购。翻成人话,Anthropic 谈芯片价格的时候,对面坐的是它的债主;Anthropic 想换硬件路线的时候,债主的意见也绕不开。
这种结构在传统设备行业叫供应商融资,电信设备商借钱给运营商买基站是老例子。好处是客户有钱拿货、供应商有单可接,坏处是客户一出事,供应商的货款和贷款一起受损。Anthropic 把这一条写进招股书,是上市前把依赖关系摊开给投资者看的常规动作,本身不说明两家关系出了问题。
五、十年至少 5180 亿美元是 9 月 29 日的背景
路透 9 月 29 日转述同一份招股书时,写过一个更大的背景数:未来十年,Anthropic 对六家伙伴的基建支出承诺至少约 5180 亿美元,其中约 80% 不可取消,或者不管用不用都要付。这不是 10 月 1 日这条独家里的新数字。
和 Broadcom 相关的设备租赁义务约 1612 亿美元,大体不可取消,违约除外。这是 9 月 30 日另一条旧标题里的数,不是 9 月 29 日那张表上的一格,只能当背景。1252 亿美元说的是五年期 TPU 算力租赁承诺,和这 1612 亿美元期限、范围都不一样,别直接相加或互换。
六、2027 年 Broadcom 最大算力客户
换到 Broadcom(AVGO)的角度,这笔融资是在锁一个客户。报道里的说法是,Anthropic 预计在 2027 年成为 Broadcom 芯片设计业务最大的算力客户。Broadcom 的定制芯片生意,这些年最出名的客户就是 Google 的 TPU,现在 Anthropic 通过同一条 TPU 线,要在客户名单上排到第一。
供应商融资在这里的作用很直接,客户拿货的钱有了着落,供应商的订单就更稳。代价是 Broadcom 把一部分客户信用风险揽到了自己账上,转股条款则让它在 Anthropic 上市后有机会从债主变成股东。市场上流传 Anthropic IPO 估值可能看到 2 万亿美元量级,这个数如果成真,转股的经济账会很不一样,但转换条款没公开,这笔账现在算不了。
七、招股书公开之前先记住的口径
上面今天这条独家里的数字,是路透从一份还没公开的保密招股书里转述出来的。Anthropic 6 月向美国证监会 SEC 保密递交了 IPO 文件,到报道发出时文件还没公开。Broadcom 对报道没有置评,Anthropic 拒绝评论。所以这不是 Broadcom 官宣了一笔 420 亿美元的融资,也不是 Anthropic 发了公告,是两家公司都没确认的第三方转述,细节以公开版招股书为准。
按现在能看到的东西,判断大概是这样。Broadcom 用供应商融资把 Anthropic 这个 2027 年的最大算力客户绑得更紧,客户拿货有钱,自己的订单也多一层着落。另一面,受限账户、加速到期和利益冲突这三条,说明 Broadcom 没有在风险上让步,Anthropic 一旦付款出问题,租赁义务先加速到期,融资设施反而用不上。对 AVGO 来说,这层客户绑定还没变成可核的订单和收入,设施一分钱没提,转换条款和融资伙伴都没披露,股价里能计入多少,要等公开文件。
往前看,最近的一个节点是招股书转为公开、路演开跑之前的那个窗口。到时候看这 420 亿美元的转换价格、触发条件和融资伙伴这几格补不补得上。