9 月非农只增加 2.9 万,盘面把 10 月底按兵不动押得更重
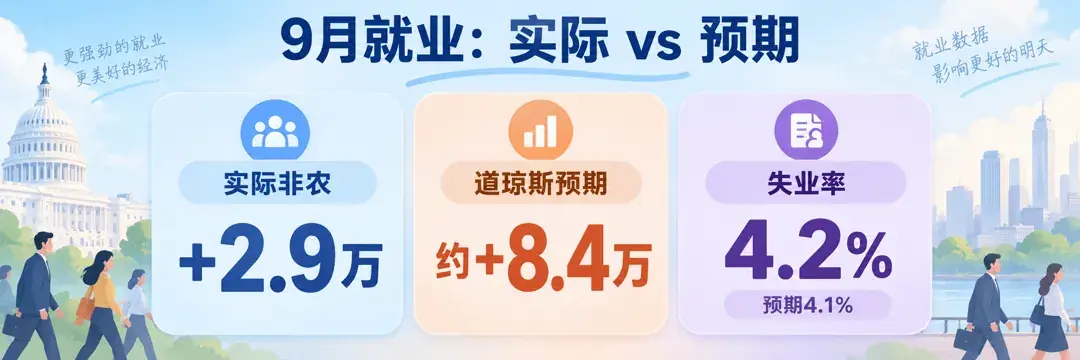
美东时间 10 月 2 日早上 8 点 30 分,美国劳工统计局发了 9 月就业报告,企业调查非农只增加 2.9 万,道琼斯的预期是大约 8.4 万。失业率 4.2%,也高过预期,7 月和 8 月合计还往下改了 6 万。放到利率路径上,盘面把 10 月 27 日到 28 日那次会按兵不动的定价加厚了,美债收益率也回落了。
一、2.9 万对上大约 8.4 万的预期
道琼斯的预期是增加 8.4 万左右,彭博更高一点,大约 9 万,两边都以为失业率会维持在 4.1%。实际只有 2.9 万,差不多是道琼斯预期的三分之一,失业率也多出 0.1 个百分点。
数一出来,美债收益率回落,股指期货上涨。就业弱了,再加息的压力就轻,债价跟着往上走。盘面这回是把坏消息当成了好消息。
二、医疗只加了 1.7 万,时薪环比涨 0.1%
行业里加人的不多。医疗保健增加 1.7 万,听着还行,可雅虎算过,这个行业过去 12 个月平均每月能加 3.3 万左右,这回只有一半出头。建筑增加 1.1 万,制造业增加 9000,也在往上走,只是量都不大。
往下拉的也不少。政府减少 1.7 万——正好把医疗加的那 1.7 万抵掉。临时帮助少了 1.1 万,企业连临时工都在少用。信息业掉了 1 万,金融活动减少 7000。雅虎那篇还算了一笔累计账,金融活动从 2025 年 5 月的高点到现在已经少了 12.9 万,减得多的是保险。
工时和工资也没给热度。周均工时 34.6 小时,与上月持平,企业既没压工时,也没多排班。时薪环比只涨 0.1%,同比涨 3%,市场原先看的是环比 0.3% 左右、同比 3.1%,两个口径都没够着。工时没变,时薪又只涨这么一点,一周的工资也就涨得很慢。
工资这一项离利率路径最近。9 月那次决策会刚加过 25 个基点,美联储首选的核心通胀指标年率还在 3% 左右。工资要是还跑得快,10 月再加一次的理由就一直在。环比只有 0.1%,这条理由就松了。
三、7 月改为减少 1 万,8 月改为增加 13.3 万
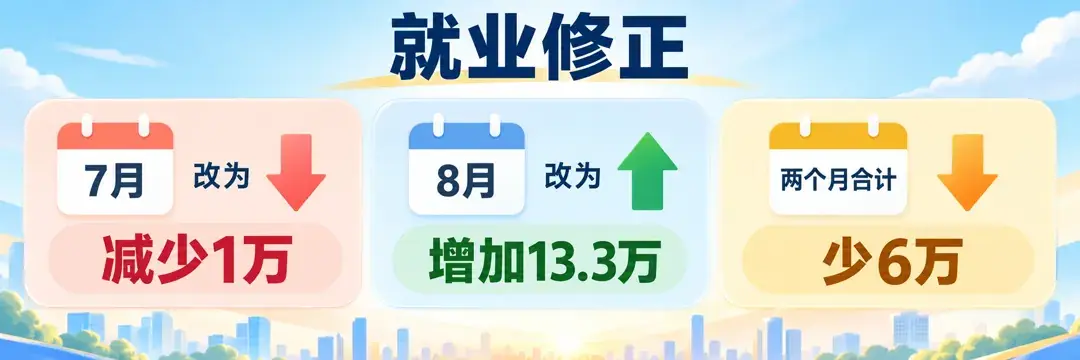
前两个月也被往下改了。7 月改为减少 1 万,8 月改为增加 13.3 万,两个月合计少 6 万。
按改过的数,7 月已经在零下,8 月是 13.3 万,9 月只剩 2.9 万。弱不是一个月的事。
9 月那次会拍板加息时,委员会手里拿的还是当时的版本。
四、住户调查里参与率升到 61.8%
住户调查那边是另一番样子。就业增加 40.6 万,劳动力增加 48.5 万。参与率上升 0.2 个百分点,到 61.8%,是 5 月以来最高。广义失业率反倒降到 7.6%。
失业率 4.2% 高过预期,是因为劳动力比就业涨得快。差出来的那部分算进了失业,失业率就被顶上去一点。有工作的人并没有变少,这和大批裁员把失业率推上去是两回事。
企业调查数的是工资单上的岗位,住户调查是抽样问家里的人有没有在干活,两边口径本来就不一样。这次差得很远,企业那边只加了 2.9 万,政府还减了 1.7 万,住户这边就业却多了 40.6 万。住户调查单月起伏大,这个数扛不起“就业还很好”的说法。参与率往上走,至少说明人还在往劳动力市场里来。
企业招得慢,广义失业率却还降了,劳动力市场是在降温,还看不出塌的样子。先锋领航的亚当·希克林说,眼下还是招得少、裁得也少,这份报告让美联储保持耐心的理由更足了。耐心放在这儿,就是先停一停。
五、10 月 27 日到 28 日按兵不动的概率约 82.8%
利率期货工具显示,10 月 27 日到 28 日那次会按兵不动的概率大约 82.8%。这个数是从期货价格里倒推出来的,是会前的市场押注,委员会还没有做决定,离开会也还有三个多星期。杰富瑞的托马斯·西蒙斯认为,这份就业报告把 10 月再加一次息的可能按住了。接下来就看这八成多的按兵不动定价,能不能一路守到开会那天。