Agility摊开人形机器人单台账:年租约10万美元、上市产品毛利率约50%,借壳到手现金还看赎回
一台 Digit 5 按月租给客户,一年大约收10万美元;Agility 首席财务官在台上说,刚上市时光这台机器的物料就要约15万美元。10月6日美东时间中午12点半到下午3点,Agility Robotics 在纽约开分析师与投资者日,把机器人租用和买断两本单台账当众摊开,同一天演示稿和全场讲稿都交到了美国证监会。这是它借壳 Churchill Capital Corp XI 上市的推介材料,里面的示意账、规模情景和未来目标都是公司估计,不是业绩预测。
一、这套单台账是借壳上市的推介
Agility 正和 Churchill Capital Corp XI 合并上市。后者的普通股在纳斯达克交易,代码 CCXI;交易完成后,合并公司计划改用 AGLT 这个代码。投资者演示稿挂在 Churchill 当天提交的当前报告附件里,全场讲稿作为并购沟通材料另行提交,台上讲过的价格、成本和回本假设,都进了公开文件。
演示稿给这套账划了边界:单台模型由管理层编制,只作示意,数字是取整后的估计,假设可能不成立,实际结果可能相差很远。交给证监会,也不代表监管机构替这些数字背书。问答环节没有文字稿,下面的数字只来自演示稿、讲稿和当天的新闻稿。
二、3亿美元订单附带兑现条件和认股权证
公司反复提的,是截至2026年5月逾3亿美元的 Digit 5「已承诺订单」。下单的是一家已经用了 Digit 4 多年的老客户,Agility 没有点名。合同对应1,000台机器人、3年期的机器人即服务,也就是客户按月付费租用。
这笔钱要一步步兑现。Agility 得达到合同里程碑,满足约定的产品功能和规格,订单才会随部署变成收入。演示稿写明,逾3亿美元代表潜在的多年合同价值,不是当期收入。
拿3亿美元除以1,000台、再除以3年,每台每年大约10万美元,和公司给出的租用年费对得上。这只是核对量级的算术,不代表1,000台会同时上线,也不代表收入会平均落在每一年。
合同还附带给买方的认股权证,按实际部署台数的比例归属。客户部署得越多,拿到的认股权证越多,行权后其他股东的持股就被摊薄。站在股东这边看,这是拿未来可能的稀释去换部署承诺,订单金额和股权代价得放在一起算。
三、客户这本账按演示稿的人工口径算
租用价格是每台每月约8,500美元,一年约10万美元。人工那一边,演示稿的模型口径是:美国劳工统计局公布的2025年搬运工时薪21.49美元,按工资上涨5%、再加35%的福利,折成每小时约30.5美元的全成本;每天两班、每班10小时,每周120小时,全年52周,再假设工资每年涨5%,一个岗位一年约20万美元。
台上口头给的是一个更圆的数。首席财务官 Michael Beer 说,按每小时约30美元的全职全成本算,客户一年要花约18万美元,这还没算病假和午休。下文的5年对比全部按演示稿那套约20万美元的口径,两组数不混用。
买断也是一本示意账。客户5年总花费约40万美元,含购机、部署和后续软件维护;同样的活继续用人工,按演示稿口径5年约110万美元,公司算出客户回本约1.1年。40万美元是整个使用期的总花费,不是裸机报价。
这套比较成立的前提,是机器人真能顶上模型里那份工作,并且跑满假设的工时。它说明公司准备怎么向客户讲购买价值,还不能当成哪家工厂已经省下的钱。
四、买断把收入提前,租用把收入拉长
换到 Agility 自己这一头,公司假设一台机器人用5年。按月租用,5年累计收入约50万美元,其中约2.5万美元是一次性部署费;买断累计约40万美元,含购机款、约2万美元部署费,以及之后每年的软件订阅和维护收入。
差别在收入节奏。按公司模型,买断约65%的5年收入落在第一年,按月租用第一年只有约25%。卖出去能较快收回硬件投入;租出去累计收入更高,但钱要分几年回来。
公司算产品毛利率时,成本只放三样:机器人本体的物料,约1.5万美元的一次性部署成本,以及每年约1.5万美元的软件和维护服务成本。客户交的部署费是公司的收入,公司自己花掉的部署成本是另一笔账。研发和销售管理费用都不在这个单台模型里,所以产品毛利率不能当成公司整体利润率。
五、毛利率往上走要靠物料降本和走量
演示稿给出的实际数只有一个:Digit 4 现在的本体物料成本约12.5万美元。Digit 5 的数是管理层在投资者日口头说的:首席财务官说,Digit 5 上市时物料约15万美元,加上部署和5年服务,累计成本约24万美元,对着约50万美元的租用收入,产品毛利率约50%。
这时 Agility 的回本约1.5年。口径很窄:订阅款累计超过机器人本体物料成本所需的时间,部署和持续服务成本算进5年毛利率,不算进这个回本。它和前面客户买断约1.1年回本是两本账。
演示稿上的租用情景再往下走两档:年产约1,000台时,产品毛利率约70%,回本不到1年;年产约1万台时,毛利率约75%,回本不到半年。首席运营官 Jen Hunter 在台上说,年产1万台时,单台物料有一条通向约3万美元的路线;这个3万美元同样只出自讲稿,演示稿的降本图只画了曲线、标了 Digit 4 的约12.5万美元。这些都是跟产量挂钩的估计,没有承诺日期。
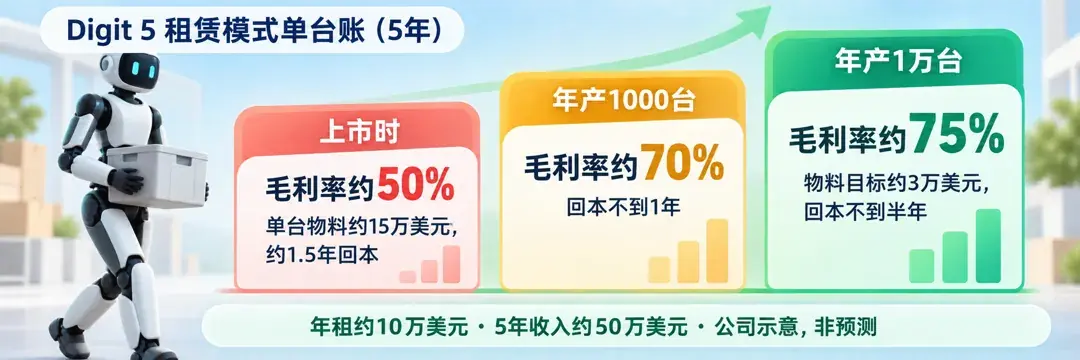
买断的产品毛利率,演示稿写上市时约40%,年产约1,000台时约60%,年产约1万台时约70%。讲稿强调,这条改善曲线没有把涨价算进去,靠的是工程改进、制造和供应链降本,再加产量。Jen Hunter 拆过账:大约两成的降本来自走量带来的采购折扣。
六、1万台是工厂产能,不是产量
Agility 在俄勒冈州塞勒姆的 RoboFab 工厂,设计年产能最多1万台,约75%的零件在美国采购。这是工厂能撑到的规模,不是它已经一年造出1万台,更不是已经有1万台在客户现场收钱。演示稿的风险提示也写了,公司可能达不到计划产能。
讲稿另给了在网台数的情景:2,500台对应每年约2.5亿美元收入潜力,1万台对应约10亿美元。公司没给这两个情景配年份,也标明是示意,实际收入还要看部署时间和合同条款。
费用模型的假设是:2026年销售管理费用约6,000万美元,到2028年每年增长约20%;研发费用约1.15亿美元,每年增长约15%。我们把2026年这两项相加,约1.75亿美元;照公司给的增速推到2028年,约8,640万加约1.52亿,合计约2.4亿美元。这两个数是我们算的,不是公司给的。
拿它们和2,500台情景每年约2.5亿美元的收入潜力摆在一起:这2.5亿美元还要先付机器和服务成本,剩下的才轮到盖住每年两亿美元上下、还在增长的费用。这是把公司两组示意放在一起的对照,不是公司给出的盈亏平衡结论。
基建资本开支的假设,到2028年合计约800万美元。但这笔钱不是造机器的全部钱。讲稿明说,按月租出去的机器人本身的融资是另一项需求:机器由 Agility 先垫钱造出来,再靠之后几年的订阅款收回。
七、商用实绩仍由 Digit 4 提供
Digit 4 已经商用两年多,累计运行逾6.5万小时,承诺部署覆盖9处客户设施。GXO 和 Schaeffler 都有现场案例,丰田加拿大制造厂和 Mercado Libre 也在客户名单上。
讲稿给的现场记录更具体:GXO 亚特兰大附近的设施里,Digit 4 搬过逾10万个周转箱,准确率约98%;Schaeffler 在南卡罗来纳州切罗的工厂,Digit 把装着汽车轴承零件的周转箱送上清洗线,累计处理远超100万磅物料。这些是已经在干活的 Digit 4 的成绩,不是 Digit 5 的规模化成绩。
Digit 5 在9月发布。按演示稿的规格,最高负重50磅,手可以换,能快充,按能和人近距离一起干活来设计。公司预计2027年上半年交给早期用户,年底全面可用,这仍是交付计划;演示稿的风险提示也写了,Digit 5 还在开发,尚未商用。
目前还有30多家潜在客户在谈或参与早期试用。公司给2027年底定的目标,是最多25处承诺部署设施、约100家在谈或试用的潜在客户。演示稿写明,这些是管理层目标,不是预测,实际结果可能不同。
八、6.2亿美元募资还要过赎回这一关
这笔交易给 Agility 的投前股权价值是25亿美元。讲稿说预计毛募资逾6.2亿美元,由 Churchill 信托账户里逾4.2亿美元现金,加上2亿美元普通股定向增发组成。定向增发在宣布交易前已锁定,富士康领投,按25亿美元交易估值定价。
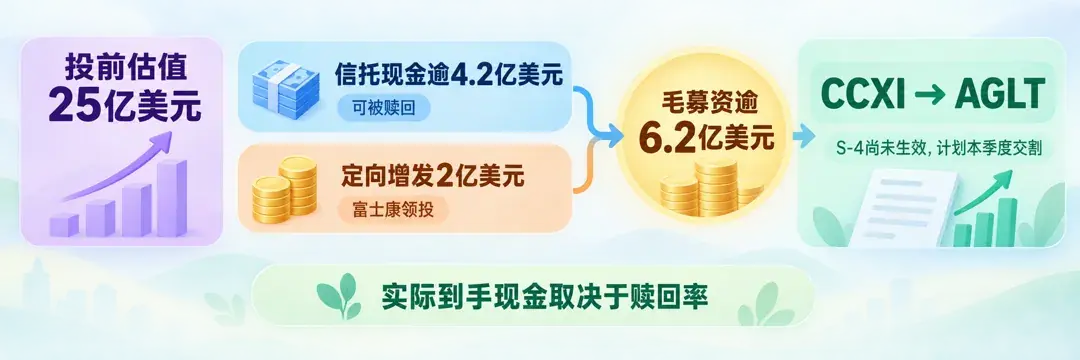
公司计划把净募资全部用于增长,老股东不在交易里拿现金。现有股东包括英伟达、亚马逊、软银、Schaeffler、ABICO 集团和富士康。
新闻稿写明,双方9月9日向证监会联合提交了首版合并注册文件(S-4 表格)。讲稿确认,这份文件尚未生效;交易还要 Churchill 股东投票,并满足惯常交割条件。公司计划本季度,也就是2026年第四季度交割。
逾6.2亿美元不能直接当成确定到手的现金。信托里的钱,Churchill 公众股东在交割时可以选择赎回拿走,赎回越多,留给合并公司的现金越少。新闻稿和演示稿的风险提示都写了:赎回可能让合并公司没有足够现金执行经营计划,大量赎回还会让流通股变少、股权更集中。
九、按月租用要先垫造机器的钱
放到美股里看,CCXI 是这笔交易唯一的直接对应,交割后才计划改成 AGLT。它眼下的价格里装的是借壳预期和赎回博弈,单台产品毛利率再漂亮,也不能直接拿来给整家公司定价。
英伟达(NVDA)和亚马逊(AMZN)是既有股东,GXO 是客户案例,三者和 Agility 的关联都是间接的,这场投资者日对它们的基本面影响很小。特斯拉(TSLA)的 Optimus 只适合当人形机器人叙事的参照,替 Agility 证明不了这套单台账。
Agility 说,以后会重点披露在网台数、租用和买断的占比、每台在用机器的经常性收入和服务成本,并预告会在消费电子展上继续亮相。这几个数能把订单金额接到实际部署,再接到机器每年带回来的钱。
真正先要验证的,是交割后账上留下多少现金。按月租用意味着先把机器造出来,再用几年订阅款回收;讲稿也写明,租出去的机器是另一笔融资需求。赎回之后到手的钱,加上另行安排的机器融资,能不能撑起 Digit 5 的首批租用部署,决定这套单位经济学能不能从示意走到报表上。