三星三季度营业利润约 107.4 万亿韩元,单季首次突破 100 万亿韩元
一个季度的营业利润,差不多是三星 2025 年全年的 2.5 倍。按公司给的数算,营业利润率约 55%;营业利润大致贴着市场预期,营收却比预期少了一截。这份指引只有合并营收和合并营业利润两个数,存储到底赚了多少,要等 10 月下旬的完整财报。
一、公告只给了两个合并中值
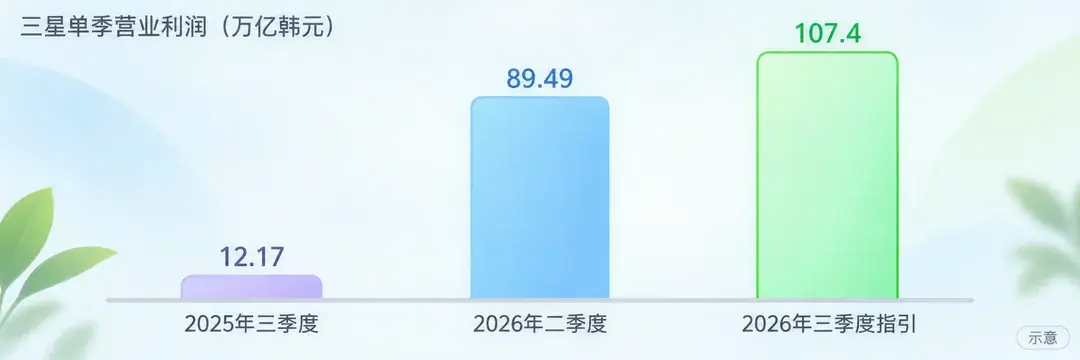
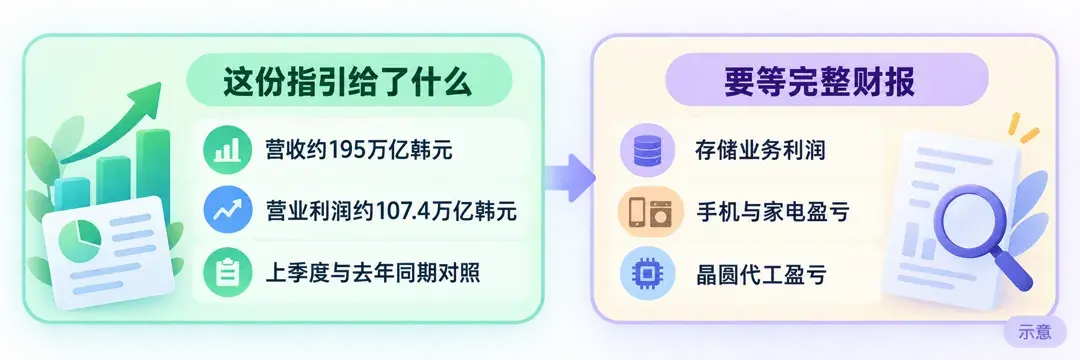
三星全球新闻室公布的 2026 年三季度业绩指引,合并营收约 195 万亿韩元,合并营业利润约 107.40 万亿韩元,按韩国国际财务报告准则编制。韩国披露规定不允许用区间公布业绩预估,所以公司给的是区间中值:营收区间 194 万亿至 196 万亿韩元,营业利润区间 107.3 万亿至 107.5 万亿韩元,档位很窄。
同一张表上有对照:2026 年二季度营收 171.5 万亿韩元、营业利润 89.49 万亿韩元;2025 年三季度营收 86.06 万亿韩元、营业利润 12.17 万亿韩元。公告就停在这里,没有分部数据,也没有净利润。据 CNBC 换算,107.40 万亿韩元约合 802 亿美元,美元数会随汇率变,下面都用韩元。
二、利润涨得比营收快
按公司给的数算,营业利润环比约增 20%,是去年同期的约 8.8 倍,增幅约 782%;营收环比约增 14%,同比约增 127%。107.4 除以 195,营业利润率约 55%。CNBC 报的同比增幅也是 782% 和近 127%。
营收多了约 14%,营业利润多了约 20%,利润率过半,说明新增的那部分收入更赚钱。原因公司没说。
据 KBI,三星 2025 年全年营业利润 43.7 万亿韩元,2024 年 32.7 万亿韩元。107.4 除以 43.7,这一个季度约是 2025 年全年的 2.5 倍。CNBC 说,这是三星史上单季营业利润第一次超过 100 万亿韩元。MoneyToday 转发的韩国通讯社 News1 稿件在指引发布前写过,如果兑现,这也是韩国公司第一次单季营业利润破 100 万亿韩元。
三、营业利润大致贴着三家预期
指引发布前,营业利润预期挤在一个窄档里。韩国中央日报 10 月 2 日援引金融数据商 FnGuide,一致预期是营业利润 106.94 万亿韩元、营收 200.77 万亿韩元。MoneyToday 援引的 FnGuide 营业利润预期是 106.64 万亿韩元。路透援引的 LSEG SmartEstimate 是 106.1 万亿韩元。107.40 万亿韩元比这三个数都略高,大致持平。营收约 195 万亿韩元,比韩国中央日报所引的 200.77 万亿少约 5.8 万亿韩元;该报在指引发布后的报道里,也写的是利润超预期、营收低于预期。
韩元这一头,韩国中央日报在指引前就写过。韩元近几个月走强,FnGuide 跟踪的 17 位分析师里,有 13 位把营业利润预测放在 110 万亿韩元以下。芯片多卖给海外、以美元计价,报表却按韩元记账,韩元越强,同样的美元收入换回来越少。Eugene 投资证券分析师孙益俊把汇率假设从 1440 韩元兑 1 美元下调到 1400,同时计入手机业务亏损扩大和额外的绩效奖金计提。该报道还提到,三星从明年起按营业利润比例计提奖金。营收低于预期跟韩元走强有关,是媒体和分析师的解读,不是公司的说法。
四、存储估算比合并利润还高
107.40 万亿韩元是各块业务抵完以后的合并数,存储单独赚多少,指引里没有。KBI 转述韩亚证券 10 月 1 日的报告,估计存储业务单季营业利润约 110 万亿韩元,比整个公司的合并营业利润还高。照这个估算,其他业务合计在亏钱,只看合并数,存储会被拖下去一截。MoneyToday 也写,证券业估计存储业务约 110 万亿韩元。
同一份报告估计,手机和家电部门亏损扩大,原因是成本上升、营销开支增加;晶圆代工的亏损环比收窄。韩亚证券当时预测营业利润 108 万亿韩元、营收 196 万亿韩元,汇率假设从 1500 下调到 1415 韩元兑 1 美元。这些都是券商估算,不是公司披露。
五、新一代高带宽内存的贡献仍是推测
MoneyToday 转发的 News1 稿件用的是推测语气:从本季度起,供英伟达下一代 AI 平台 Vera Rubin 的第六代高带宽内存 HBM4,收入全面计入,看起来推高了业绩。公司没有确认这一点。
价格上有两组外部数字。同一篇援引市场研究机构 TrendForce,三季度通用 DRAM 合约价预计环比涨 13% 至 18%,上一季度是涨 53% 至 58%。Meritz 证券研究员金善宇则分析,DRAM 和 NAND 闪存价格环比分别涨了 20.1% 和 19%。媒体和券商拿来解释利润跑赢营收的,就是存储涨价,加上高带宽内存这类高价产品占比提高,每卖一块芯片更赚钱。这是解读,不是公司说明。
份额还停在二季度的位置。韩国中央日报援引 Counterpoint Research,三星全球 DRAM 份额 39%,排第一,SK 海力士 26%,美光 25%;高带宽内存份额三星 33%,排第二,SK 海力士 50%。
六、四季度涨价预期已经放缓
韩国中央日报援引 Kiwoom 证券分析师朴有岳的报告,他预计四季度通用 DRAM 价格环比只涨 3%,NAND 只涨 12%,原因是客户在压价,消费需求偏弱。跟三季度的涨幅比,这个数字小了一大截。价格后面怎么走,这份指引没讲。
七、分部数字要等完整财报
三星在韩国上市,代码 005930.KS,不是美股。美股里最直接的同业是美光(MU),据韩国中央日报,美光首席执行官 Sanjay Mehrotra 在最近一次财报电话会上说,存储短缺会持续到 2028 年。英伟达(NVDA)是高带宽内存的大买家,存储涨价会抬高它 AI 芯片的物料成本,这是推论。
含分部拆分的完整三季报还没出来,CNBC 说本月晚些时候公布,路透说是 10 月下旬,具体哪天要看公司公告。到时要看的,是存储业务利润是否真有券商估算的约 110 万亿韩元,以及其他业务合计亏了多少。