Gartner:若维持资本开支节奏,逾3.5万亿美元AI基建支出或面临减值
2026年10月14日,Gartner在康涅狄格州斯坦福德发布一组情景预测。企业与消费侧的AI收入,跟不上厂商已经排进计划的资本开支,减值风险就从这道缺口里来。三层拆下去,拥有大量基础设施的那一侧更紧。
一、近1万亿再加6万亿
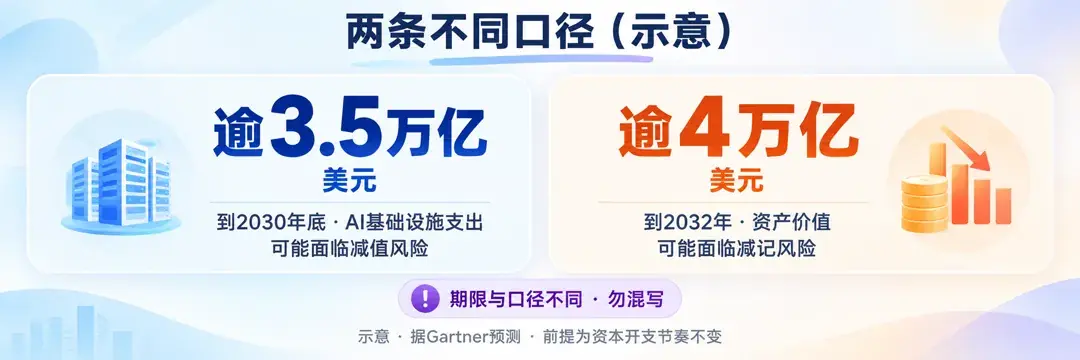
Gartner称,若AI厂商维持当前资本开支节奏,到2030年底,逾3.5万亿美元AI基础设施支出可能面临减值风险。可能面临,不是已经发生。这是第三方情景预测,不是公司自己的指引。
高级总监分析师Will Sommer称,2026年AI厂商预计在AI基础设施上投入近1万亿美元,2027至2030年预计再投入6万亿美元。近1万亿加后面6万亿是开支轨迹,不是减值金额;3.5万亿标出的是其中的暴露部分。
Sommer称,企业与消费AI收入,不足以让全部已规划资本开支在这一时期取得盈利回报。
二、门槛收入定在8.5万亿
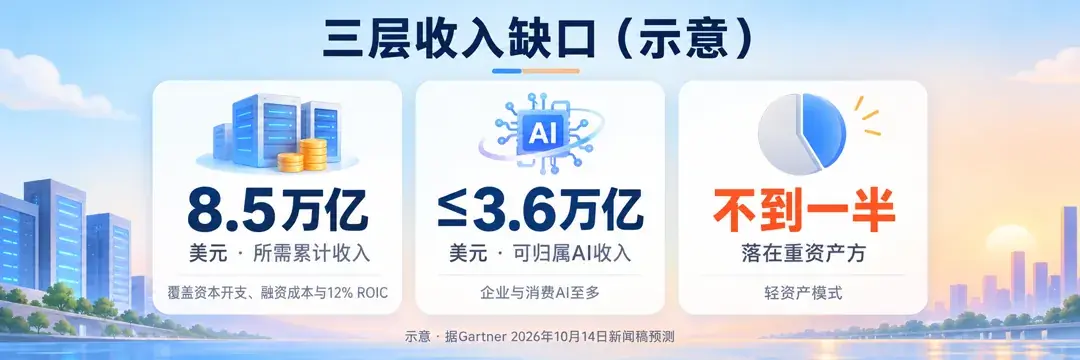
Sommer称,到2030年,AI数据中心所有者累计需要8.5万亿美元收入,才能覆盖已宣布的资本开支、融资成本,以及12%的投入资本回报率;Gartner把这12%假设为资本门槛回报率。
投入资本回报率,就是赚回来的钱相对投进去的资本占多少。新闻稿称,若在快速折旧的资产上达不到可持续投入资本回报,几乎必然需要减记。
同期可归于AI数据中心的企业与消费AI收入,Gartner预测至多3.6万亿美元。8.5万亿是要凑到的累计收入,3.6万亿是能归上的上限。即便3.6万亿全部进了数据中心所有者的口袋,仍够不到8.5万亿。收入门槛这道缺口就在这儿。
三、重资产方赚到的不到一半
多数AI原生厂商采用轻资产模式,大量机房和芯片不在自己账上。Gartner预测,可归于AI数据中心的收入里,不到一半会由拥有大量AI基础设施的厂商赚取。
轻资产厂商可以把收入记在自己名下,机房和芯片的账在别人那里。已宣布的开支和融资成本留在持有基础设施的一方,减值压力也更靠向这一侧。3.6万亿已经低于8.5万亿,轻资产厂商再拿走一截之后,重资产方能用来覆盖开支和融资成本的收入更少。
四、减记风险看到2032年
3.5万亿和4万亿是两个口径。到2030年底的逾3.5万亿美元,指的是AI基础设施支出可能面临减值风险。Gartner称,若投资轨迹不变,到2032年,逾4万亿美元资产价值可能面临减记风险。前一笔是支出,截止在2030年底;后一笔是资产价值,看到2032年。
同一情景下,Gartner预计12%的投入资本回报率最早要到2032年底才能实现。完整报告仅限客户,题目点到市场整合,以及到2032年资本减记可能超过4万亿美元。
五、逾80%新型云不再独立运营
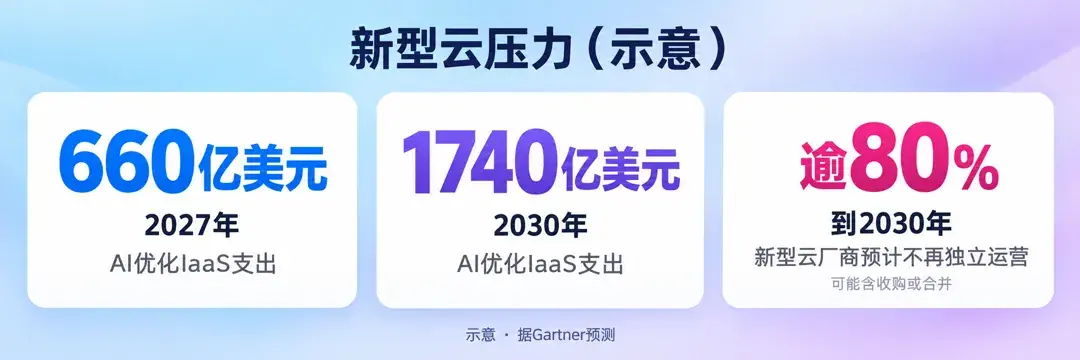
Gartner称,到2030年,成本压力和缺乏差异化商业模式,将使逾80%的新型云厂商(neocloud)不再独立运营。正文写逾80%,副标题写成80%,按正文记。
Gartner认为,超大规模云收入来源庞大且多元,或可多年支撑AI投资;新型云须尽快从AI优化IaaS及相关平台赚回回报。
Gartner估计,AI优化IaaS支出将从2027年的660亿美元增至2030年的1740亿美元。Sommer称,这一增速太低,多数AI算力厂商来不及在当代AI芯片被替换前收回投资。
六、指引和融资条款
新闻稿没有点名任何公司。12%的门槛回报率和减值暴露,都建立在开支节奏不变上。发布方Gartner,纽交所代码IT,不是这则故事的主角。
下一步只核验一件事:收入跟不上资本开支,有没有进入公司指引或融资条款。